abpay钱包合法吗
针对“abpay钱包合法吗”这一问题,需明确其涉及数字支付工具在相关活动中的合规性,该钱包若用于游戏、娱乐活动等场景的支付结算,需符合金融监管要求及行业规范,确保资金流转透明、用户权益受保护,若存在夸大收益、虚假预测结果或误导参与行为等宣传,可能涉及欺诈风险,用户应核实其资质许可,避免参与未经验证的相关活动,防止因信息不实或违规操作导致财产损失。
abpay钱包合法吗
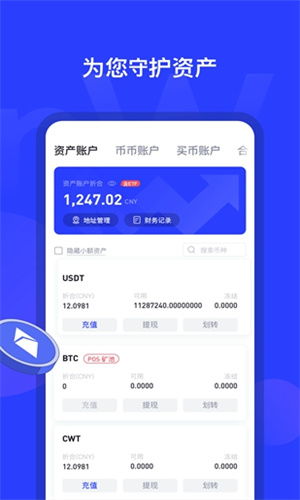
“abpay钱包”是近年来在网络平台上频繁出现的电子支付工具名称,其核心功能通常被宣传为“便捷转账”“快速结算”或“参与线上活动”,用户通过下载应用程序或访问特定网站,可完成账户注册、资金充值及参与相关活动等操作,随着其传播范围扩大,关于其合法性的争议逐渐浮现,主要集中在其是否具备合法支付资质、资金安全保障机制是否完善,以及其关联的线上活动是否符合监管要求等方面。
从名称构成看,“abpay”由字母组合与“pay”(支付)构成,暗示其与支付相关,但此类命名方式在金融科技领域较为常见,仅凭名称无法直接判断其合法性,用户需通过查询其运营主体是否持有央行颁发的支付业务许可证、是否在监管部门备案,以及是否公开披露资金托管机构等信息,才能初步评估其合规性,若运营方未明确公示上述资质,或资金流转未通过第三方托管,则可能存在合规风险。
部分用户反馈中提及的“数字”问题,主要涉及两类场景:一是参与线上活动时需充值特定金额(如“最低充值100元”);二是活动规则中设置的“预测结果”奖励机制(如“根据预测结果分配收益”),此类设计易引发误解,需明确区分“充值金额”与“活动参与门槛”的法律性质——若充值仅作为参与资格条件,且收益分配规则透明,可能属于合法商业行为;但若以高额回报为诱饵,要求用户反复充值或拉人头,则可能涉嫌违规。
网站”与“应用程序”的合法性,需重点核查其备案信息,合法支付工具的官网或客户端通常会在显著位置展示ICP备案号、公安网安备案号及支付业务许可证编号,用户可通过工信部ICP/IP地址/域名信息备案管理系统或央行官网查询验证,若网站未备案或备案信息与运营主体不符,或应用程序未在正规应用商店上架,则可能存在安全风险。
部分宣传中出现的“谜语式”话术(如“每日预测赢取惊喜”“解锁隐藏收益”)需警惕,此类表述往往模糊活动规则,利用用户对“高收益”的期待诱导参与,但实际收益可能与宣传不符,甚至存在资金无法提现、账户被冻结等情况,用户应仔细阅读活动条款,重点关注收益计算方式、提现条件及违约责任等关键信息,避免因信息不对称导致损失。
现象分析:线上活动的合规边界
abpay钱包关联的线上活动通常以“游戏”“娱乐活动”等形式呈现,参与者需通过充值获取“积分”“代币”等虚拟道具,再根据活动规则兑换收益,此类模式本身不必然违法,但需满足三个条件:一是活动规则公开透明,收益分配与参与行为直接相关;二是禁止设置“拉人头”“层级返利”等传销式机制;三是不得以“预测结果”为名变相开展需要许可的金融业务。
实践中,部分活动通过复杂规则掩盖真实性质,将“预测结果”与“随机事件”绑定,声称“收益取决于用户选择与系统匹配度”,但实际通过算法控制中奖概率;或以“团队收益”为名,鼓励用户发展下线并从下线充值中抽成,此类设计已超出普通娱乐活动范畴,可能涉及非法经营或诈骗,需结合具体规则判断。
专家观点:合规性需多维验证
金融法律专家指出,判断电子支付工具合法性需从三方面入手:一是运营资质,需持有央行颁发的《支付业务许可证》;二是资金安全,用户资金应由具备资质的第三方机构托管;三是业务范围,不得超范围经营,例如未经许可不得开展支付结算以外的金融业务,若abpay钱包未满足上述条件,其合法性存疑。
网络安全专家提醒,部分非法支付工具通过“高收益”吸引用户,实则利用技术手段窃取用户信息或截留资金,用户应避免在非官方渠道下载应用程序,不随意点击陌生链接,并定期检查账户交易记录,发现异常立即联系运营方或报警。
虚假宣传的危害与典型特征
虚假宣传通常表现为夸大收益、隐瞒风险或虚构资质,宣称“参与活动100%获利”“资金由银行全程监管”,但实际未与银行合作;或展示伪造的支付许可证,通过PS技术修改许可证编号或有效期,此类行为不仅损害用户权益,还可能扰乱金融秩序,引发系统性风险。
识别虚假宣传的关键在于核实信息来源,用户可通过央行官网查询支付机构名录,确认运营方是否在列;联系银行或第三方托管机构,验证资金托管真实性;在应用商店搜索应用程序,查看开发者信息与官网是否一致,对宣称“低风险高收益”的活动,应保持理性,牢记“收益与风险成正比”的基本原则。
用户识别方法与风险防范措施
用户可通过“三查三不”原则降低风险:一查资质,确认运营方是否持有合法支付牌照;二查备案,验证网站与应用是否完成ICP及公安备案;三查规则,仔细阅读活动条款,重点关注收益计算、提现条件及违约责任,同时做到“三不”:不轻信高收益宣传,不向陌生账户转账,不参与需要拉人头的活动。
若已参与相关活动并发现异常,应立即停止操作并保留证据,包括聊天记录、转账凭证、活动页面截图等,通过官方渠道联系运营方要求解释,若未获回应或解决,可向当地金融监管部门举报,或通过法律途径维护权益,定期修改账户密码、开启双重验证等安全措施,也能有效降低资金损失风险。
abpay钱包的合法性需结合运营资质、资金托管及活动规则综合判断,用户参与相关活动时,应理性看待“预测结果”类收益机制,避免被“高收益”话术误导,通过核实备案信息、查询运营资质、仔细阅读活动条款等措施,可有效识别潜在风险,金融创新需以合规为前提,用户唯有保持警惕、理性甄别,才能在享受技术便利的同时保障自身权益。
文章声明:以上内容(如有图片或视频亦包括在内)除非注明,否则均为网站名称原创文章,转载或复制请以超链接形式并注明出处。http://blog.59dinghuo.com/Post/details/20261029815384.shtml
 俞言